
IBS e CBS no Simples Nacional em 2027: Pagar dentro ou fora do DAS?
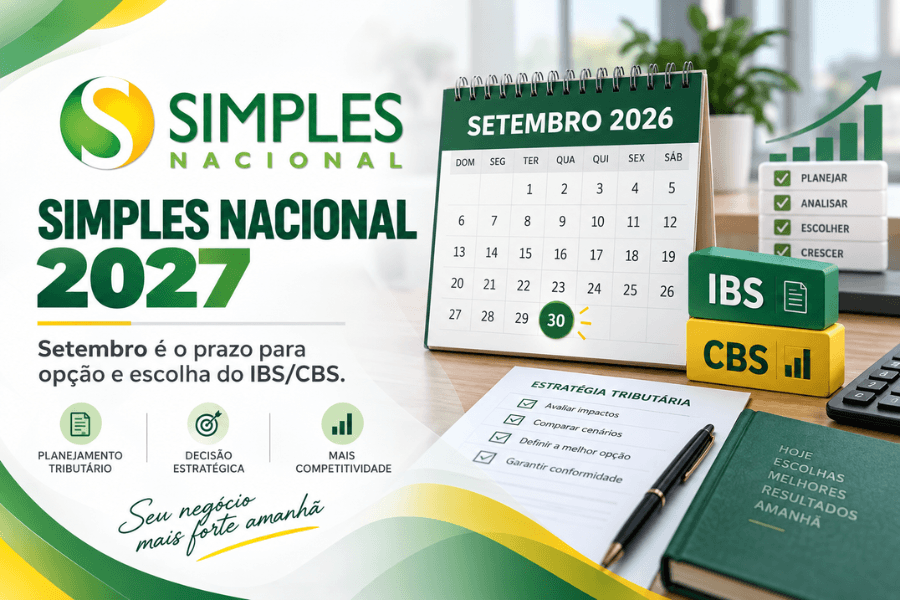
A Reforma Tributária do Consumo começa a transformar decisões que, até pouco tempo atrás, pareciam simples para micro e pequenas empresas. Uma das mudanças mais importantes ocorre justamente no Simples Nacional: a partir de 2027, empresas optantes pelo regime poderão manter o IBS e a CBS dentro do DAS ou escolher recolher esses dois tributos pelo regime regular, fora da guia unificada.
E essa decisão já precisa entrar no planejamento das empresas. A Receita Federal abriu, em 1º de setembro de 2026, o prazo para a escolha que produzirá efeitos entre janeiro e junho de 2027. A opção poderá ser realizada até 30 de setembro de 2026.
Para a Salera & Araújo, esse é um dos pontos da Reforma Tributária que mais exige análise individual. Não existe uma resposta única que seja melhor para todas as empresas. Perfil dos clientes, possibilidade de geração de créditos, formação de preços, fluxo de caixa e características da operação precisam entrar nessa conta.
O Simples Nacional continuará existindo em 2027
A primeira informação importante é que a Reforma Tributária não extingue o Simples Nacional.
As microempresas e empresas de pequeno porte continuarão podendo utilizar o regime simplificado. O que muda é a forma como a CBS, Contribuição sobre Bens e Serviços, e o IBS, Imposto sobre Bens e Serviços, poderão ser recolhidos.
Pelas novas regras, esses tributos passam a integrar a sistemática do Simples Nacional. Para a empresa que não fizer nenhuma opção diferente, IBS e CBS permanecerão incluídos no recolhimento unificado do regime.
Ao mesmo tempo, surge uma nova possibilidade: permanecer enquadrado no Simples Nacional para os demais tributos e recolher IBS e CBS pelo regime regular.
Essa combinação vem sendo chamada informalmente de Simples Nacional híbrido.
O que significa pagar IBS e CBS dentro do DAS?
Quando a empresa mantém IBS e CBS dentro do Simples Nacional, esses tributos continuam seguindo a lógica simplificada do regime.
O recolhimento ocorre junto aos demais tributos abrangidos pelo Simples, dentro do Documento de Arrecadação do Simples Nacional, o DAS.
Para muitas empresas, essa alternativa preserva uma das principais características do regime: uma rotina tributária mais centralizada e simplificada.
Além disso, a Receita Federal esclarece que a empresa que já está regularmente enquadrada no Simples e não fizer a opção pelo regime regular de IBS e CBS em setembro continuará, por padrão, recolhendo os dois tributos dentro do Simples no primeiro semestre de 2027.
Portanto, não é necessário solicitar a permanência do IBS e da CBS dentro do DAS. A manifestação é necessária para quem pretende retirar esses tributos da sistemática unificada e passar a apurá-los pelo regime regular.
E o que acontece se IBS e CBS forem recolhidos por fora?
A empresa que fizer essa escolha continuará sendo optante pelo Simples Nacional, mas IBS e CBS deixam de integrar o valor correspondente a esses tributos dentro do DAS.
A apuração passa a seguir as regras próprias do regime regular do IBS e da CBS.
Na prática, isso cria uma estrutura tributária diferente daquela que as empresas do Simples estão acostumadas a utilizar.
A organização continua enquadrada no regime simplificado para os demais tributos, mas passa a lidar separadamente com duas das principais figuras criadas pela Reforma Tributária.
É justamente por isso que a decisão não deve ser tomada apenas com base na ideia de pagar mais ou pagar menos imposto. O efeito sobre créditos tributários e sobre a relação comercial com clientes pode ser tão relevante quanto a carga nominal.
Por que os créditos de IBS e CBS entram nessa decisão
Um dos pilares da nova tributação sobre o consumo é o sistema de créditos.
Nas relações entre empresas, o crédito tributário passa a ter importância direta na cadeia econômica. Dependendo da forma de recolhimento adotada, a operação de uma empresa do Simples poderá produzir efeitos diferentes para clientes que utilizam créditos de IBS e CBS.
Isso torna o perfil da carteira de clientes especialmente relevante.
Uma empresa que vende predominantemente para consumidor final pode ter uma realidade bastante diferente daquela que fornece produtos ou serviços principalmente para outras empresas.
No ambiente B2B, a possibilidade de aproveitamento de créditos pode influenciar negociações, preços e até a escolha de fornecedores.
Por isso, o regime tributário deixa de ser apenas uma decisão interna. Em alguns casos, ele pode também se transformar em uma questão comercial.
O chamado Simples híbrido é sempre mais vantajoso?
Não.
E essa provavelmente é a informação mais importante para o empresário neste momento.
O fato de existir a possibilidade de recolher IBS e CBS pelo regime regular não significa que essa será automaticamente a melhor escolha.
Da mesma forma, permanecer com os tributos dentro do DAS também não pode ser tratado como uma decisão automática apenas porque a empresa já está acostumada ao Simples Nacional.
Cada negócio possui uma estrutura diferente.
Uma análise adequada precisa considerar fatores como faturamento, atividade, estrutura de custos, perfil dos clientes, compras realizadas, créditos que podem ser apropriados, margem e impacto sobre o fluxo de caixa.
A Receita Federal orienta que a escolha seja analisada considerando a realidade econômica e comercial de cada empresa.
Na visão da Salera & Araújo, é justamente nesse ponto que o planejamento tributário ganha ainda mais importância. A nova regra amplia as possibilidades, mas também aumenta a responsabilidade na tomada de decisão.
A escolha feita em setembro valerá por quanto tempo?
A opção realizada entre 1º e 30 de setembro de 2026 pelo recolhimento de IBS e CBS no regime regular produzirá efeitos de janeiro a junho de 2027.
Isso significa que a empresa não ficará necessariamente vinculada à mesma escolha durante todo o ano.
A regulamentação prevê nova oportunidade de decisão em março de 2027, com efeitos para o segundo semestre daquele ano.
Esse mecanismo permite que a empresa reveja sua estratégia à medida que a Reforma Tributária avança e os impactos práticos começam a aparecer com maior clareza.
Ainda assim, isso não diminui a importância da primeira decisão.
Os seis primeiros meses de 2027 já representarão uma nova realidade tributária, e entrar nesse período sem uma análise prévia pode gerar impactos desnecessários sobre preços, margens e processos internos.
É possível desistir da escolha feita agora?
Sim.
Segundo as regras divulgadas pela Receita Federal, a opção pelo regime regular do IBS e da CBS feita em setembro poderá ser cancelada até 30 de novembro de 2026.
Esse cancelamento, porém, possui regras próprias e deve ser tratado com atenção.
Na prática, isso oferece uma janela adicional para que o empresário, juntamente com sua assessoria contábil, revise projeções e confirme se a estratégia escolhida continua fazendo sentido antes do início de 2027.
O ideal, entretanto, é que a decisão de setembro já seja baseada em números e cenários concretos, e não apenas utilizada como uma escolha provisória para ser analisada depois.
Quem já está no Simples Nacional precisa fazer uma nova opção pelo regime?
Em regra, não.
As empresas que já são optantes pelo Simples Nacional e permanecem em situação regular continuam no regime automaticamente.
O novo prazo de setembro para ingresso no Simples é especialmente relevante para empresas que não constam como optantes e pretendem utilizar o regime em 2027. Para essas empresas, a solicitação deverá ocorrer entre 1º e 30 de setembro de 2026.
Mas quem já está no Simples possui outra decisão importante: definir se deseja manter IBS e CBS dentro da sistemática unificada ou optar pelo recolhimento regular.
Por isso, mesmo empresas que não precisam solicitar novamente o enquadramento devem aproveitar setembro para revisar sua estratégia tributária para 2027.
O calendário do Simples Nacional também mudou
Historicamente, janeiro era um mês decisivo para empresas que desejavam ingressar no Simples Nacional.
Para 2027, essa lógica foi alterada.
A Receita Federal informa que a opção deverá ser realizada entre 1º e 30 de setembro de 2026, passando a produzir efeitos em 1º de janeiro de 2027.
A mudança antecipa uma decisão que normalmente ficava para o início do ano e aumenta a importância do planejamento durante o segundo semestre.
Na prática, o empresário passa a entrar em 2027 já sabendo qual será seu regime tributário e, no caso das empresas do Simples, qual será a forma escolhida para o recolhimento do IBS e da CBS.
Essa antecedência pode trazer previsibilidade, mas exige organização.
O MEI segue as mesmas regras?
Não.
A Receita Federal esclareceu que essa alteração do calendário não modifica a opção pelo SIMEI, sistema utilizado pelos Microempreendedores Individuais.
Para quem deseja optar pelo enquadramento como MEI, a escolha continua sendo realizada em janeiro de 2027, dentro do prazo previsto para o regime.
É importante separar as regras porque, embora o MEI esteja inserido no universo do Simples Nacional, possui sistemática própria de recolhimento e enquadramento.
O que as empresas precisam analisar antes de escolher
A pergunta central não deve ser simplesmente: “IBS e CBS dentro ou fora do DAS?”
A pergunta correta é: qual alternativa faz mais sentido para a realidade econômica e comercial desta empresa?
Essa análise precisa reunir informações contábeis, tributárias e gerenciais.
Empresas que comercializam principalmente com outras pessoas jurídicas podem precisar observar com atenção os efeitos do sistema de créditos. Negócios voltados ao consumidor final podem ter outra dinâmica. Empresas com grande volume de compras tributadas também podem apresentar cenários diferentes daquelas cuja estrutura possui poucos créditos aproveitáveis.
Além disso, preço, margem e fluxo de caixa precisam entrar na simulação.
Uma decisão tributária tecnicamente correta, mas tomada sem considerar o modelo de negócio, pode produzir efeitos comerciais indesejados.
Setembro passa a ser um mês de planejamento tributário
A Reforma Tributária está levando o Simples Nacional para uma nova etapa.
Durante muitos anos, a principal discussão das empresas foi simplesmente saber se valia ou não a pena estar enquadrado no regime.
Agora, essa pergunta ganha uma segunda camada.
Além de analisar a permanência no Simples, algumas empresas precisarão decidir como IBS e CBS serão recolhidos.
Isso torna o planejamento tributário ainda mais importante. A escolha deve estar baseada em projeções, dados históricos e características reais da operação.
Para a Salera & Araújo, a antecipação é fundamental. Quanto mais cedo a empresa simular os diferentes cenários, maior será sua capacidade de tomar uma decisão consciente antes do encerramento do prazo.
IBS e CBS no Simples Nacional exigem uma análise individual
A possibilidade de recolher IBS e CBS no Simples Nacional ou pelo regime regular representa uma das principais novidades para microempresas e empresas de pequeno porte na entrada de 2027.
O prazo aberto em setembro não deve ser tratado apenas como mais uma obrigação cadastral. Trata-se de uma decisão que pode interferir na tributação, nos créditos, na formação de preços, no relacionamento com clientes e na estratégia financeira do negócio.
Não existe uma alternativa universalmente melhor.
Existe a alternativa mais adequada à realidade de cada empresa.
Por isso, antes de optar por manter IBS e CBS dentro do DAS ou recolhê-los pelo regime regular, é importante realizar uma análise tributária com números, projeções e visão de negócio.
Entre em contato com a Salera & Araújo para avaliar os impactos da Reforma Tributária na sua empresa e entender qual modelo de recolhimento de IBS e CBS pode ser mais adequado para 2027.
Leia Também